빌 클린턴의 아버지는 구두닦이 소년이 어떤 주식을 사라는 말을 듣고 주식시장이 과열됐다고 판단했다. 그 이유는 평소 자본시장에 관심이 없고 인내가 부족한 대중들이 시장에 참여했다는 것은 시장의 유동성이 주식시장에 일시적으로 몰렸다는 신호라고 해석했기 때문이라고 짐작된다. 그리고 그 판단 덕분에 그는 역사적인 대폭락에서 대피할 수 있었다.
2026년 6월 말 현재도 비슷한 상황에 놓여있다. 많은 사람들이 반도체 주식의 연속적인 상승에 주식시장에 참여하고 있다. 개인의 풍부한 유동성에 힘입어 반도체 주식은 장기간 랠리에 돌입했다. 그리고 이 랠리의 끝은 빌 클린턴의 이야기에서, 그리고 더 단기적으로는 2020년 말에 보여진 유동성 랠리에서 찾아볼 수 있다.
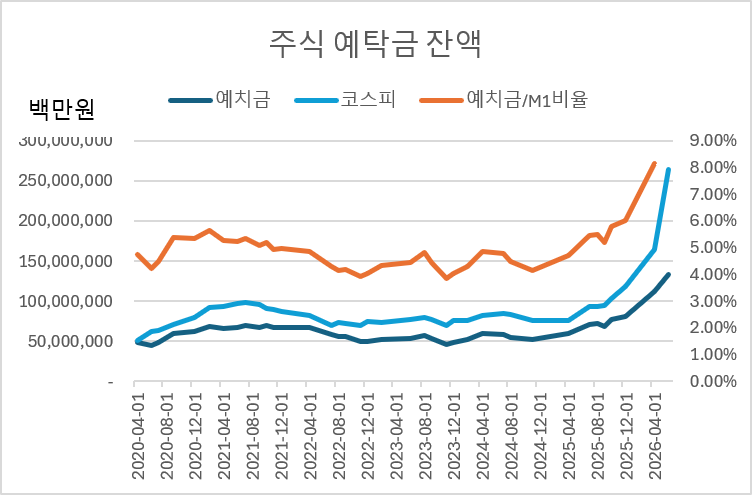
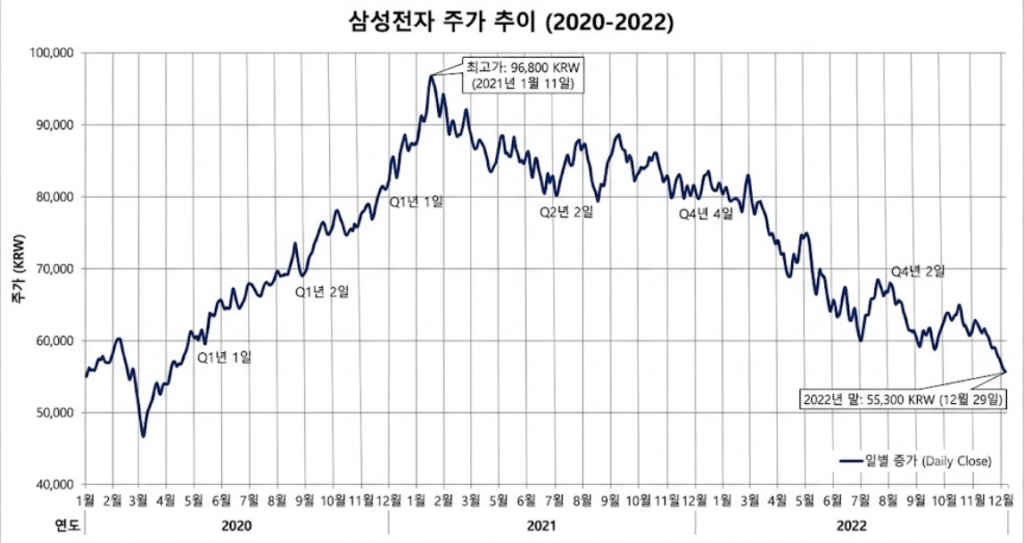
코로나 이후 2020년 말, 주식예탁금 잔액이 M1에서 차지하는 비율이 당시 기준으로 역사상 최고점에 있었다. 재정 정책과 저금리 환경에서 넘쳐나는 유동성, 그리고 반도체주의 훌륭한 실적 전망 맞물려 모두가 한 주식(삼성전자)을 사려고 했기 때문이다. 물론 당시 기사를 보면 다음 해 반도체주 실적은 더욱 상승할 것이라는 전망이 지배적이었고, 실제로 21년도 실적은 20년 최고 실적을 뛰어넘는 성과를 보였다. 그러나 주가는 머지 않은 시기에 실적에 비해 과도하게 오른 유동성에 의한 오버슈팅 상태임이 드러났다.
참고: https://www.hankyung.com/article/2020123149936
그 신호의 시작은 유동성 공급이 줄어드는 실질적 출발인 금리 인상이다. 금리 인상이 지속되자 반도체주에 들어간 유동성이 빠져나오기 시작했다. M1대비 예치금 잔고 비율은 6%에서 4% 가량으로 회귀했다. 그리고 이 당시 빠져나간 일시적 참여자들의 유동성은 한 번 유출되면 이따금 다시 유입되지 않았다. 그렇게 삼성전자는 2025년이 될때까지 전고점을 돌파하지 못했다.
2026년 6월은 주식예탁금잔고/M1 비율이 최고점을 갱신한 시기다.
미국 재정 적자(신용 하락으로 인한 미 장기채 시장금리 상승)와 원자재 가격 상승, 데이터 센터 투자로 인해 쉽사기 식히기 어려운 강한 경기에 금리 인상은 이미 예고된 일이라고 본다.
이를 진작하면 대중의 반도체주 투매는 미래가 정해진 눈치싸움이다. 그리고 이 눈치싸움에서 누군가 자금을 먼저 뺀다면 그 후 주가의 하락 추세 전환은 시간 문제다. 마지막 순서는 일시적 시장 참여자들의 자금이 재진입 되지 않아, 근시일 내 추락한 주가는 다시 전고점을 돌파하지 못하는 것이다. 이로써 반도체주의 사이클이 종료된다.